Émeutes : les limites de l’assurabilité sont-elles atteintes ?
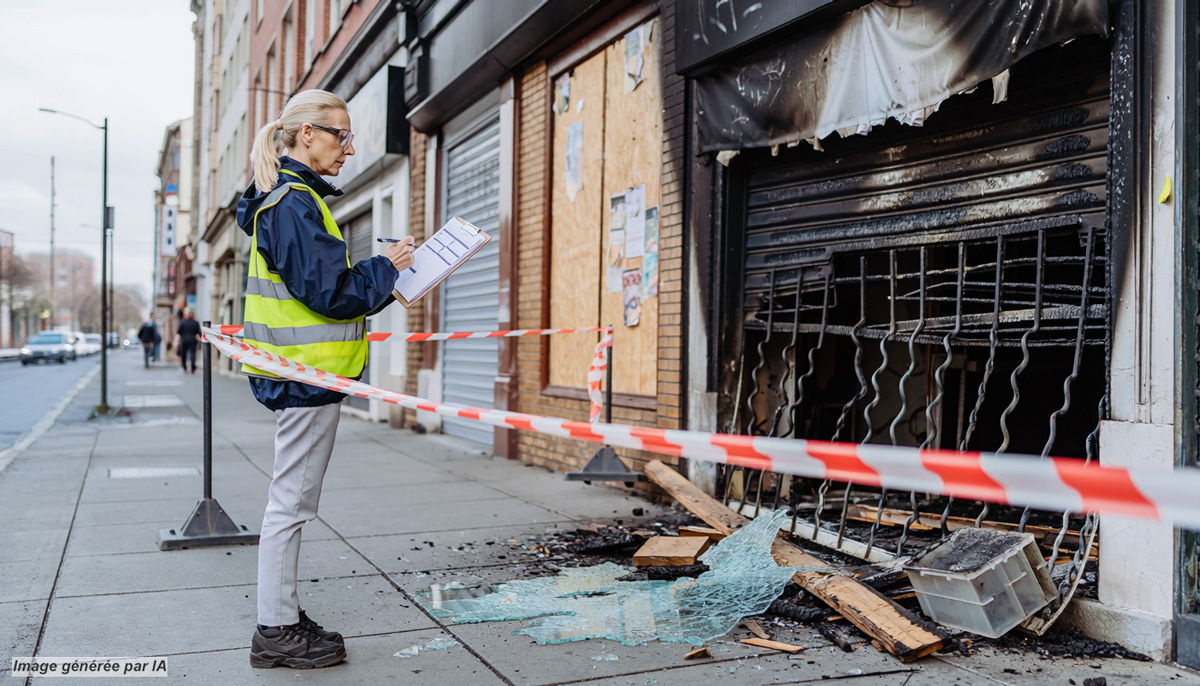
La question est posée et elle n’est pas nouvelle. Elle relance le débat de la prise en charge des dommages et inévitablement celui de la mutualisation de ces risques. Les émeutes ne sont plus un phénomène seulement aléatoire et il devient fréquent.
Les évènements du 17 octobre, après ceux de 2016 (mort d’Adama Traoré), de 2018-2019 (Gilets jaunes), de 2023 (mort de Nahel Merzouk) et de 2024 (Nouvelle-Calédonie) se répètent et croissent en intensité. Les Pouvoirs publics et les assureurs ont anticipé les limites du régime de couverture actuel à la fois partiel et inégal puisque fondé sur des bases contractuelles. Aussi le Parlement a adopté, dans la loi de finances pour 2026, un régime d'assurance obligatoire des émeutes1. Hélas, il n’est pas encore en vigueur et n’interviendra pas pour les dernières émeutes. Les contrats ante s’appliquent donc.
Ce qui a conduit le ministère des finances à convoquer, dès lundi matin, France Assureurs pour inciter la profession à faire diligence et à prendre des mesures d’assouplissement des termes des contrats (franchises, délais de déclaration…). Bien sûr, les professionnels feront tout ce qu’ils peuvent pour faciliter, accélérer, être compréhensifs. Mais une fois encore, comme lors de feux de forêts, les assureurs sont invités publiquement à prendre des libertés avec la règle comme s’il y avait plusieurs sortes de sinistrés, ceux qui méritent une compassion particulière et les autres. La loi de l’émotion prend le pas sur l’équité. Laissons les acteurs sur le terrain, en fonction des situations, prendre les mesures les mieux adaptées.
Les émeutes récentes montrent que la question de l’assurabilité n’est pas réglée par le filet de sécurité de l’Etat prévu par l’article 171 de la loi de finances pour 2026. Calqué sur le dispositif des cat-nat, il fonctionne comme un mécanisme de réassurance et laisse les assureurs directs en première ligne. Ils assument les sinistres au premier euro et peuvent facultativement céder au fond constitué par l’Etat une partie des risques souscrits. Ce dispositif est un réel progrès. Néanmoins, il ne résout pas tout, un risque devenu trop fréquent (comme les inondations ou la sécheresse et les feux de forêts) finit par menacer l'équilibre du modèle assurantiel. La Puissance publique doit continuer à assumer sa responsabilité dans le maintien de l’ordre public et ne doit pas s’en défausser vers un système assurantiel, fût-il obligatoire. A la clé, il s’agit de sa propre responsabilité. Elle ne doit pas être occultée.
Enfin, il faut maîtriser ce risque en incitant fortement les assurés à prendre des mesures de prévention par la sécurisation des bâtiments, notamment. Il faut tout faire pour maintenir ces garanties assurables, faute de quoi le système explosera.
1 Voir dans lettre du MEDI de cette semaine
Henri DEBRUYNE